
La définition d’un accident corporel tient en une phrase : une atteinte au corps, non voulue, provoquée par l’action soudaine d’une cause extérieure à la victime. En assurance, aucun texte de loi ne fixe cette définition de façon générale, c’est le contrat qui la donne, et c’est pourquoi un malaise ou une maladie sont régulièrement écartés de la garantie.
Accident corporel : les trois critères du contrat
Les contrats d’assurance de personnes reprennent presque toujours les mêmes éléments : une atteinte corporelle, une cause extérieure et soudaine, et un lien de causalité entre les deux. Chaque mot compte, car il suffit qu’un seul critère manque pour que la garantie ne joue pas. Un assureur n’a pas à prendre le sens courant du mot « accident ».
A lire aussi : Résilier contrat Direct Assurance via votre nouvel assureur : comment déléguer toutes les démarches ?
Le premier critère est le caractère involontaire. L’assuré ne doit pas avoir recherché le dommage : en cas d’atteinte voulue, l’aléa disparaît et le risque n’est plus assurable.
Le deuxième est la cause extérieure : un choc, une chute d’objet, une glissade sur un sol mouillé. Le troisième est la soudaineté : l’événement survient d’un coup, il ne s’installe pas progressivement comme une usure ou une maladie.
A lire également : Faut-il se fier aux avis assurance Pacifica en ligne ?
Dommage corporel, accident matériel : ce qui les sépare
L’accident est l’événement, le dommage corporel est ce qu’il laisse sur la personne : une fracture, une brûlure, une atteinte à l’intégrité physique. Un accident matériel, lui, n’abîme que des biens (un pare-chocs, un meuble) et ne déclenche aucune garantie liée au corps.
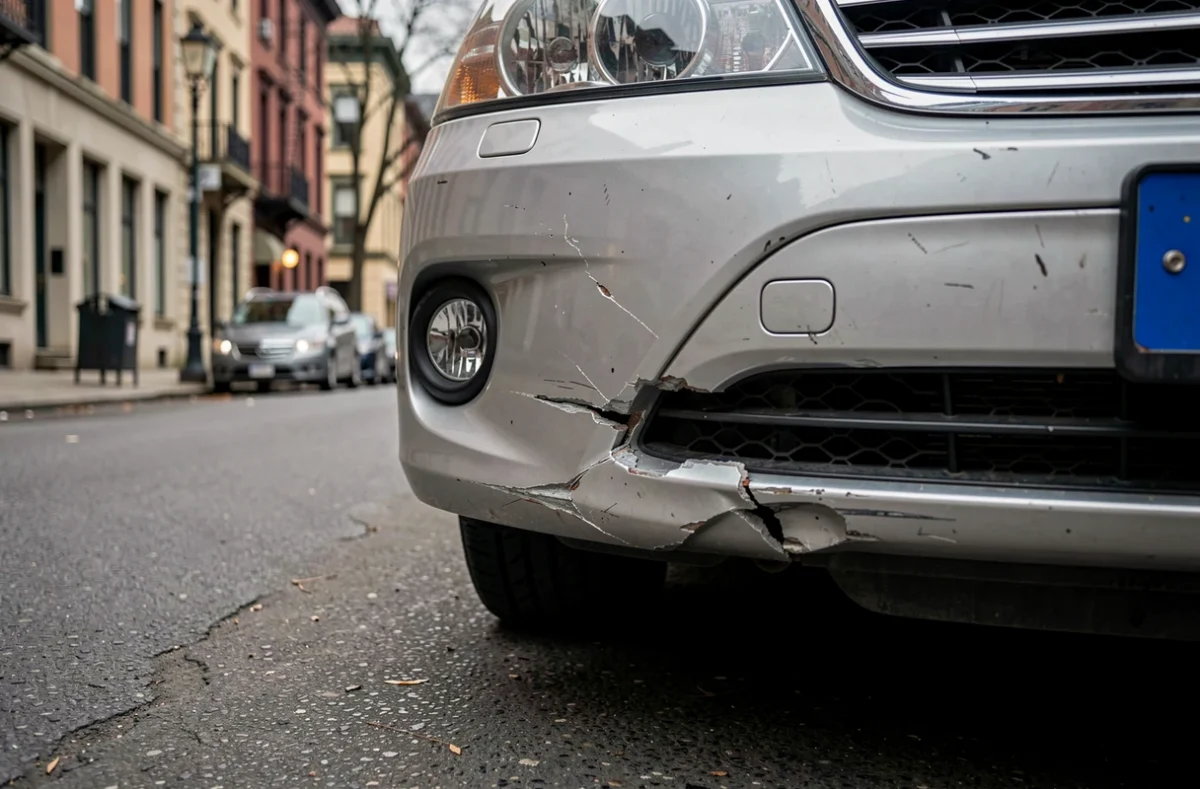
Un même événement peut réunir les deux, par exemple une collision qui abîme le véhicule et blesse son conducteur. Les atteintes psychiques posent une question à part : lorsque le contrat ne précise pas ce qu’il entend par atteinte corporelle, elle s’interprète dans le sens le plus favorable à l’assuré. Pour approfondir ce que couvre ce type de contrat, voir les garanties d’une assurance corporelle.
Une définition qui change selon le cadre : assurance, route, travail
En assurance
La liberté contractuelle permet à chaque assureur de choisir ses critères. Certains ajoutent l’imprévisibilité, le caractère brutal de la cause ou la survenance d’un choc, ce qui rend la définition plus étroite que le langage courant.
Sur la route et au travail
Les statistiques de la sécurité routière utilisent leur propre définition de l’accident corporel de la circulation, sans lien avec celle de votre contrat. Pour le travail, la sécurité sociale retient un dommage corporel survenu à l’occasion du travail : un salarié qui tombe d’un échafaudage et se casse la jambe en est l’exemple type. Une prise en charge par la sécurité sociale ne garantit pas que l’assureur y voit un accident.
Les cas que les assureurs refusent le plus souvent
Le refus le plus fréquent concerne le malaise : si la personne s’effondre à cause d’un problème interne, il manque une cause extérieure. Selon la Médiation de l’Assurance, tomber d’une échelle n’est pas un accident au sens du contrat quand rien d’extérieur n’a causé la chute.
Les autres cas types sont voisins : crise cardiaque, accident vasculaire ou maladie sans événement extérieur identifiable, lésion qui résulte d’une usure, geste volontaire. La soudaineté peut aussi faire défaut : une chute suivie d’un décès survenu plusieurs semaines plus tard ne remplit pas ce critère pour une garantie décès accidentel.
Ces refus alimentent de nombreux litiges. En 2024, la Médiation de l’Assurance a enregistré une hausse de 38 % des réclamations recevables sur les contrats couvrant uniquement l’accident, et près de la moitié portent sur la définition de l’accident.
Vérifier la définition de l’accident dans son contrat
La définition figure dans les conditions générales, à la rubrique de la garantie ou dans le lexique. Quelques formules méritent une lecture attentive :
- « cause extérieure » : un événement venu de l’environnement, pas de l’organisme de l’assuré ;
- « soudaine » ou « brutale » : l’événement doit se produire d’un coup, parfois avec un choc ;
- « indépendante de la volonté » ou « non intentionnelle » : l’assuré n’a pas cherché le dommage.
En cas de litige, c’est à l’assuré de prouver que les faits entrent dans cette définition. Un certificat médical initial précis, un constat et des témoignages pèsent donc dans le dossier, tout comme le respect des délais fixés par le contrat, dont la notion de date d’échéance donne un bon exemple de rigueur sur les dates.
Que faire après un accident corporel
Il faut déclarer le sinistre à l’assureur dans le délai prévu au contrat, en joignant les pièces médicales et le récit des circonstances. En cas de refus fondé sur la définition, la Médiation de l’Assurance peut être saisie, et elle traite environ 40 000 saisines par an.
Une incapacité peut aussi peser sur un crédit en cours : l’assurance emprunteur reprend elle-même une définition de l’accident, souvent restrictive. Le suivi d’un dossier de crédit permet de garder la trace des échanges avec le prêteur pendant cette période.
Avant de signer un contrat, une question simple suffit à lever le doute : demander par écrit comment le contrat définit l’accident, et si un malaise ou une chute sans témoin entrent dans cette définition.